План продаж задаёт, сколько отдел должен продать за выбранный срок, и связывает эту сумму с покупателями, действиями и датами. Чтобы составить план продаж, сначала определяют результат — договоры, отгрузки или поступившие деньги, затем рассчитывают продажи по текущим и новым клиентам. Дальше сумму распределяют между менеджерами и выясняют, когда нужно завершить каждый обязательный шаг, чтобы результат попал в нужный месяц.
Мне недостаточно услышать от РОПа, что команда наверстает отставание. Если для покупки требуется испытать образец, а образец ещё на складе, меня интересует дата испытания. Менеджер уже договорился о ней с покупателем? Или конец месяца приближается только в нашем отчёте?
Я считаю, что план начинает помогать собственнику в неприятный момент: когда руководитель показывает, какая часть суммы больше не сходится, хотя месяц ещё идёт. Тогда есть время выбрать другое действие. Если обсуждать только процент выполнения, этот разговор начнётся после того, как часть вариантов уже исчезла.
План продаж на месяц: откуда взялась сумма
Компания рассчитывает получить деньги, РОП приносит договоры, менеджер говорит об отправленных предложениях. Все заняты продажами. Но договор с оплатой в следующем месяце сегодняшнюю потребность компании не закрывает. Поэтому первым делом я выясняю, какое событие здесь считается выполнением плана. Дальше речь пойдёт о поступлениях от продаж; если ваша цель — отгрузки, считайте их по дате отгрузки.
Сама нужная сумма ещё ничего не говорит о том, откуда она возьмётся. В расчёте я разделяю три части:
- Деньги по уже начатым сделкам: какой платёж ждём в этом месяце, что осталось сделать до него, чем подтверждён срок.
- Продажи, которые ещё предстоит начать: повторные заказы и новые покупатели, отдельно по каждому источнику.
- Разница между потребностью компании и тем, что удаётся обосновать первыми двумя частями.
Последнюю строку нельзя прятать. Если для неё нет покупателей и времени на продажу, деление суммы на сотрудников ничего не добавит. Собственнику нужен выбор: дать ресурс на конкретный источник заказов, изменить условия покупки или признать, что денег ожидается меньше потребности. РОП приносит расчёт последствий каждого варианта.
Для первой части достаточно пройти по сделкам. Полная стоимость заказа и платёж этого месяца — разные суммы. При авансе в план поступлений входит аванс; остаток относится к своему сроку. Один заказ не должен попасть в итог дважды под видом договора и оплаты.
Для второй части нужна история сопоставимых продаж. Берём тот же продукт, источник обращений и условия покупки. Разовый крупный заказ выделяем отдельно: нельзя требовать повторения рекорда, если неизвестно, кто снова купит такой объём. Для однотипных небольших заказов расчёт выглядит так:
- Недостающую сумму делим на среднюю оплату одного заказа, поступающую в нужном месяце. Получаем необходимое число заказов, округляем вверх.
- Число заказов делим на долю обращений, доходящих до оплаты. Получаем нужное число обращений, тоже округляем вверх.
- Сопоставляем это число с тем, сколько обращений приносит выбранный источник и когда они успеют прийти.
Здесь легко получить красивый ответ из чужих друг другу цифр. Оплаты старых сделок, поделённые на заявки текущего месяца, не показывают судьбу этих заявок. Нужна группа обращений, за которой уже проследили до исхода. Повторные покупки считаем отдельно от первых: у них другой путь до денег. Крупные сделки разбираем по каждой, без среднего чека.
Теперь календарь. Разберём расчёт на примере продажи с испытанием образца, без привязки к клиентскому кейсу. Покупатель платит после оформления заказа, заказ оформляет после решения по испытанию, а испытание начинает после получения образца. От даты нужного платежа идём назад по этой цепочке. Получаем срок, к которому образец должен оказаться у покупателя.
Вот с этой датой уже есть о чём спорить. Склад подтверждает готовность отправки, перевозчик — доставку, покупатель — время испытания и последующего решения. Последовательные этапы складываются; одновременно идущие учитываются вместе. Я не приму сокращённый срок испытания только потому, что иначе план не сходится. Сначала покупатель должен подтвердить, что успеет.
Если истории продаж нет, расчёт остаётся предположением. Известные сроки записываем со ссылкой на договорённость, неизвестные — отдельными вопросами с ответственным за ответ. Такая сделка остаётся в работе, но сумма с необоснованной датой показывается отдельно от поступлений, сроки которых подтверждены.
Выполнение плана продаж: что скрывает процент
Выполнение плана продаж считают так: фактический результат делят на план и умножают на 100%. При ненулевом плане формула показывает, какую долю цели уже получили. Меня в этом отчёте интересует ещё одно: какие будущие платежи потеряли основание, пока мы считали поступившие?
Процент этого не заметит.
Если образец не дошёл к назначенному испытанию, денег сегодня не стало меньше. Ухудшилась возможность получить их позже. В отчёте по оплатам всё останется прежним до дня, когда ожидался платёж. Поэтому ждать середины месяца для первого серьёзного разговора поздно: срок действия по этой сделке уже прошёл.
Сравнение с долей прошедших дней тоже требует основания. При равномерных продажах оно помогает заметить отставание. При оплатах по согласованному графику ровная линия обманет: до крупного платежа отдел выглядит слабым, после него — благополучным. Дата платежа ничего не говорит о готовности остальных сделок.
Мне нужен от руководителя разбор самого пропуска. По нашему примеру сначала выясняем, что случилось с испытанием. Покупатель сохранил время и готов принять образец другой доставкой — менеджер согласует отправку. Покупатель перенёс испытание — руководитель пересчитывает ожидаемую дату денег. Менеджер вообще не договаривался об испытании — сначала получает реальный срок вместо своего предположения.
Это разные поручения. Требование всем прибавить звонков оставляет каждую из этих причин на месте. Звонок нужен, если он добивается конкретного решения: согласовать приёмку, узнать результат испытания, получить условия заказа. Число набранных номеров само по себе не меняет календарь покупателя.
Собственнику здесь легко возразить: если разрешить пересматривать ожидания, отдел просто снизит себе план. Я тоже против снижения цели задним числом. Но запрет сообщать новую дату денег не вернёт старую. В отчёте должны оставаться рядом исходный план, уже полученная сумма, новая оценка поступлений и разница до цели. По этой разнице руководитель предлагает действия; за невыполненную работу отвечает отдельно.
Признак своевременной реакции виден в день задержки: либо появился согласованный способ сохранить оплату в месяце, либо собственник узнал, какая сумма и почему выходит за его пределы. До следующего отчёта эта разница не должна оставаться только в голове менеджера.
План отдела продаж: кому достанется общий ресурс
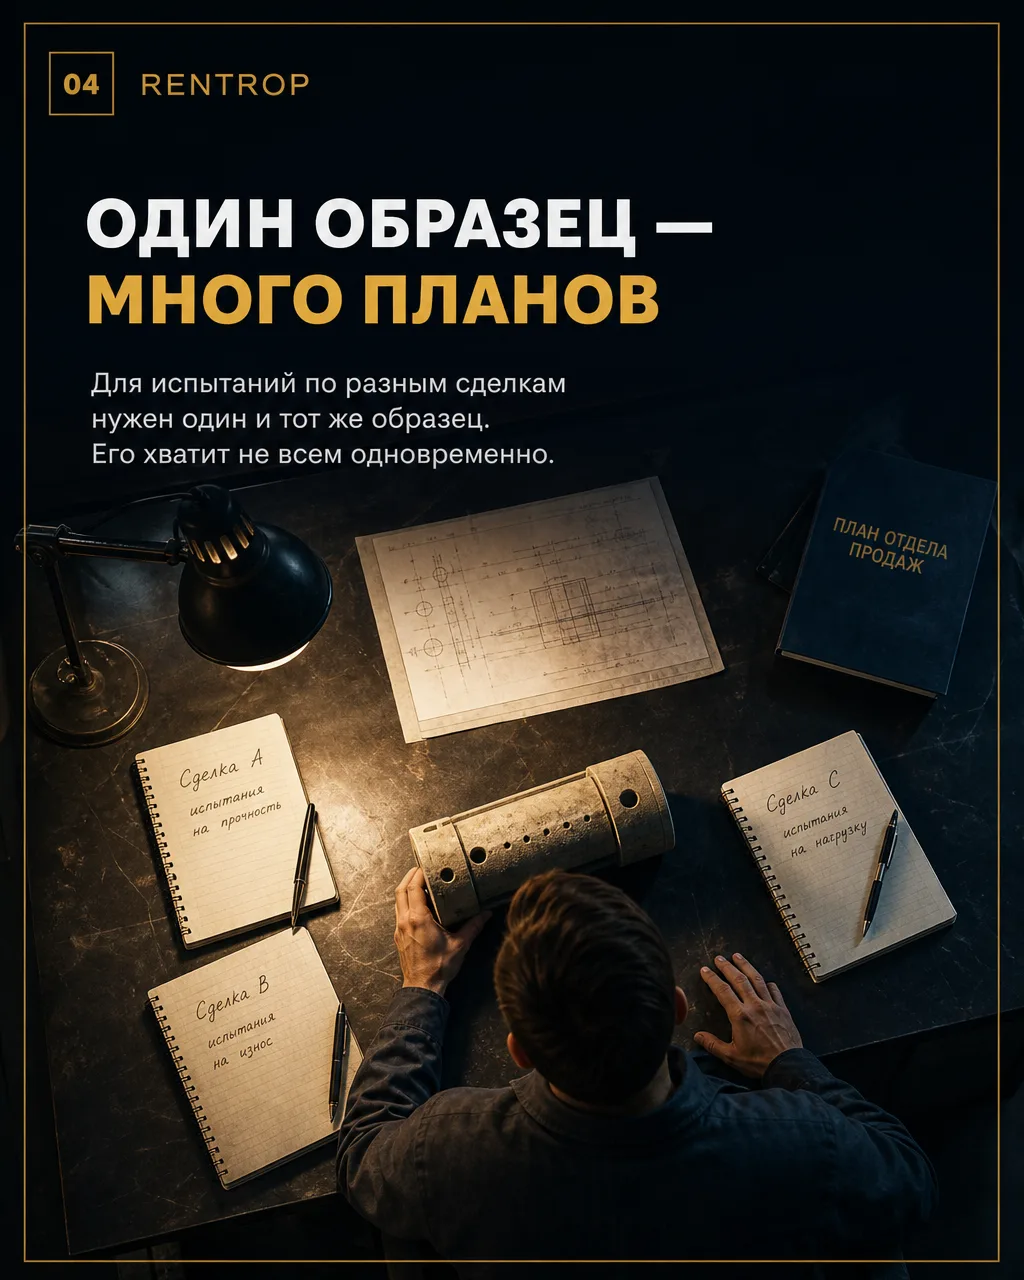
Сложить личные планы мало. Допустим, для испытаний по нескольким сделкам требуется один и тот же образец. Каждый менеджер договорился о сроке с покупателем и обосновал оплату. По отдельности всё сходится. Вместе — нет: образец обещан разным покупателям на одно время.
Здесь я жду решения от РОПа. Продавец вправе добиваться своего заказа; выбрать, какой заказ получит общий ресурс первым, должен руководитель. Иначе выбор сделает тот, кто раньше дозвонится на склад, а последствия обнаружатся в чужом личном плане.
План отдела продаж собирают по одному признаку: например, складывают закреплённые за менеджерами продажи. Итоги по каналам или продуктам показывают те же деньги с другой стороны, их к общей сумме не прибавляют. После сложения РОП разбирает действия, для которых нужен общий исполнитель или оборудование:
- По какой сделке и к какому сроку требуется ресурс.
- Кто подтвердил его доступность и на сколько времени он занят.
- Какой платёж сдвинется, если ресурс достанется другой сделке.
- Что руководитель решает сам и на какое ускорение требуется согласие собственника.
Отменить пересечение в календаре недостаточно. У сделки, которую отодвинули, меняется дата обязательного этапа, вслед за ней — расчёт оплаты. Пока личный план одного сотрудника исправлен, а общий итог остался прежним, отчёт продолжает обещать прежние деньги.
Ещё я смотрю, чем отдел платит за спасение месяца. Если ради срочных оплат отменены первые встречи и отправки образцов новым покупателям, следующий месяц уже лишился части подготовки. Эту цену нельзя спрятать за выполненной суммой. Отдельно разобрал её в статье «План выполнили. А дальше опять всё тянуть на себе?».
План продаж менеджера: за что с него спрашивать
Одинаковые суммы в личных планах удобны руководителю. Но я не считаю их обоснованными, пока не вижу, с чем работает каждый продавец. Одному достались повторные заказы, другому — новые обращения, третьему надо сначала вернуть контакт с покупателями. Равное требование по деньгам не создаёт равного времени до оплаты.
Спорить нужно по сделкам. Если сотрудник говорит, что не успеет, он показывает обязательный этап и срок, который не помещается. Руководитель выясняет, откуда взялся срок и что сотрудник уже сделал. Так становится понятно, где требуется помощь, где ошиблись в расчёте, а где продавец ещё не начал нужную работу.
План продаж менеджера я связываю с записью, которую открывают рядом с карточкой сделки. Ниже образец для той же продажи с испытанием; суммы и даты подставляются из ваших договорённостей:
- Результат месяца: получить предусмотренный заказом платёж; в расчёт входит только сумма, ожидаемая в этом месяце.
- Основание срока: дата испытания, которую назначил покупатель, и согласованный порядок оформления заказа после результата.
- Ближайшее действие: менеджер согласует доставку образца к испытанию и получает подтверждение приёмки.
- Что требуется от РОПа: решить пересечение сроков использования образца, если он уже занят другой сделкой.
- Подтверждение выполнения: покупатель получил образец и подтвердил, что испытание состоится в согласованное время.
- Причина пересмотра даты денег: испытание переносится; менеджер сообщает об этом руководителю в день, когда узнал.
Отправленное письмо этот пункт не закрывает. Мне нужен ответ, который подтверждает дальнейший ход покупки. Если ответа нет, в записи остаётся неизвестность, и руководитель решает, как её снять. Отметка о выполненном звонке здесь слишком мало говорит о результате.
Число звонков полезно для расчёта нагрузки: успевает ли человек связаться со всеми, от кого нужен ответ. Но превращать его в главную цель опасно — удобные короткие разговоры займут время сложных. Как перевести месячную сумму в содержание работы, разобрано в статье «Продажи просели. План есть — а что менеджеры должны сделать иначе?».
Когда задержка остаётся незамеченной
Даже такой план бесполезен, если новая дата испытания есть в переписке, а в карточке по-прежнему стоит прежняя оплата. Руководитель считает одно, менеджер знает другое. Собственник узнаёт о расхождении, когда уже спрашивает про деньги.
Я вижу здесь конкретную задачу ежедневного контроля: сопоставлять договорённости с тем, на чём держится расчёт. РОПу нужны изменившиеся сроки, неотвеченные сообщения и несостоявшиеся действия. По каждому — решение, кто продолжает работу и какое подтверждение получает. Если руководитель только прочитал сообщение о задержке, для сделки ещё ничего не изменилось.
В RENTROP для этой задачи есть AI ROP — контроль отдела продаж каждый день: он разбирает звонки и переписки вместе с карточкой сделки, показывает, кому ответить, какие сделки довести до оплаты и какие вернуть. Сервис только читает данные; решения и поручения остаются за руководителем.
От РОПа я жду неприятного разговора до того, как собственнику останется только требовать невозможного. План полезен, пока по нему можно выбрать действие, которое ещё успеет повлиять на результат месяца.