Прогноз продаж на месяц считают так: к полученным деньгам прибавляют ожидаемые платежи по открытым сделкам, каждый — с поправкой на вероятность оплаты до конца месяца. Для этого нужны суммы оставшихся платежей, сроки и история похожих сделок. Собственник получает оценку будущих поступлений и видит, от каких покупателей она зависит.
Сложность начинается, когда на основании этой суммы надо принять решение: увеличить закупку, загрузить производство, взять ещё одного человека. Руководитель отдела продаж — РОП — уверен в клиентах. Но уверенность, что заказ состоится, ещё ничего не говорит о том, хватит ли денег к дате расчёта с поставщиком. Именно этот разрыв надо убрать до обсуждения точности процентов.
Что прогнозировать: заказы, выручку или поступления?
Прогнозировать нужно тот показатель, от которого зависит решение собственника. Заказ, выручка и оплата относятся к разным событиям; складывать их в одну сумму нельзя.
| Показатель | Какое событие считаем | Для какого решения нужен |
|---|---|---|
| Заказы | Покупатель согласовал покупку на определённых условиях | Какую загрузку готовить |
| Выручка | Компания передала товар или оказала услугу по принятому правилу учёта | Какой результат продаж ожидается за период |
| Поступления | Деньги от покупателя пришли на счёт | Какие платежи компании обеспечены деньгами |
Дальше считаем поступления от продаж. Уже пришедшие суммы берём из учёта оплат, будущие — из сделок и графиков платежей. Правило по НДС, возвратам и отменам должно быть одинаковым в прогнозе и факте. Для ожидания денег на счёте поступления и возвраты учитывают в тех суммах, в которых они пройдут по счёту.
Например, договор на 1 млн ₽ предусматривает аванс 300 тысяч в ноябре и остаток 700 тысяч в декабре. В ноябрьский расчёт будущих поступлений входит 300 тысяч. Если аванс уже получен, он находится в факте и второй раз в ожидание не попадает. Размер договора здесь не меняется, календарь денег — меняется.
План держите рядом отдельной строкой. План — сколько компания намерена получить. Прогноз — сколько ожидает при нынешних сделках и условиях. Дописать недостающую до плана сумму в прогноз означает спрятать задачу, которую ещё предстоит решить.
Какие данные нужны для прогноза продаж?
Для расчёта нужен список будущих платежей, связанных со сделками, и история движения похожих покупателей до оплаты. Собственнику достаточно утвердить состав расчёта; собирать его должен руководитель отдела вместе с сотрудником, который ведёт учёт денег.
В рабочей таблице или выгрузке из CRM нужны поля:
- Сделка и покупатель — чтобы один платёж не оказался в двух строках.
- Оставшаяся сумма платежа — после уже полученных денег и согласованных изменений заказа.
- Этап покупки — что покупатель уже подтвердил.
- Дата входа на этап — сколько сделка находится в нынешнем состоянии.
- Ожидаемая дата платежа и её основание — договорённость, график, обязательный шаг перед оплатой.
- Группа для сравнения — продукт, новые или постоянные клиенты, похожие условия покупки.
- Ответственный и дата обновления — кто отвечает за сведения и насколько они свежие.
При рассрочке одна сделка занимает несколько строк по платежам. Для повторных покупок будущий заказ учитывается отдельно: прошлый платёж не доказывает, что следующий придёт в тот же день.
Этап «предложение отправлено» описывает действие продавца. Для расчёта полезнее знать, получил ли покупатель предложение, подходит ли ему состав заказа и кто принимает решение. Подробно о расхождении между записью в CRM и основанием прогноза — в статье «Продажи ведутся. Но какой цифре верить?».
Как выбрать метод прогнозирования продаж?
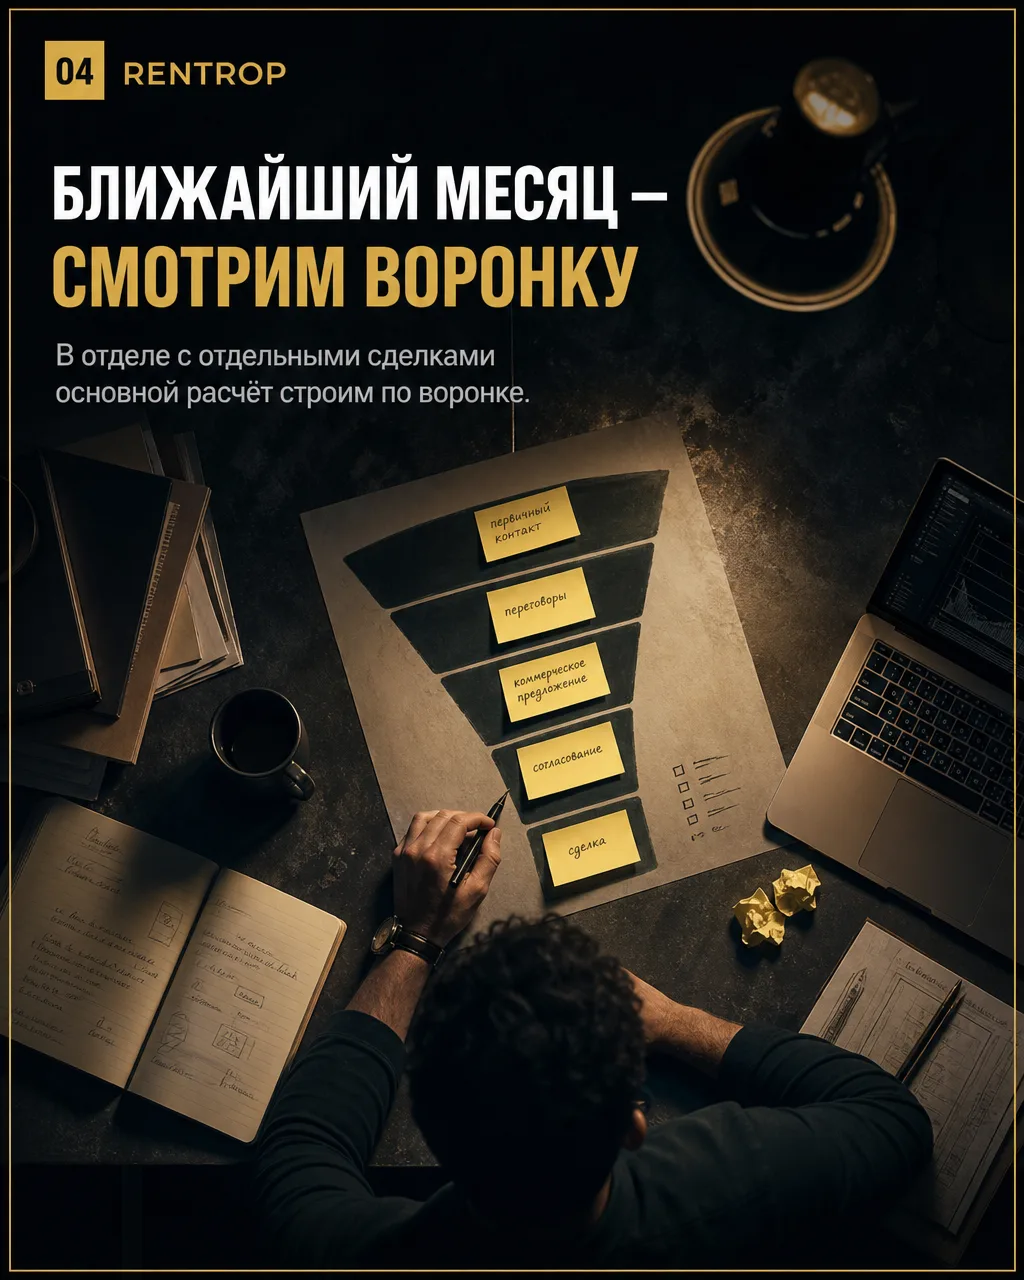
Для ближайшего месяца в отделе с отдельными сделками основной расчёт строят по воронке. История продаж даёт ориентир, а расчёт будущего потока нужен для периода, в который попадут ещё не появившиеся обращения.
Среднее за прошлые месяцы считается просто: сложить поступления и разделить на число месяцев. Например, 4, 5 и 6 млн ₽ дают среднее 5 млн ₽. Но если внутри последнего месяца был разовый заказ, переносить его в следующий без основания нельзя. Сезонные месяцы сравнивайте с таким же сезоном, отдельно учитывая изменения цен и состава покупателей. История отвечает, что происходило при прежних условиях.
Для новых обращений расчёт другой: число ожидаемых обращений умножают на долю тех, кто успеет оплатить в выбранном периоде, и на средний платёж. Например, 120 новых обращений × 20% × 100 тысяч ₽ = 2,4 млн ₽. Здесь 20% — доля оплативших именно в нужный срок, а 100 тысяч — платёж этого периода, не вся стоимость заказа.
Такую сумму добавляют только за будущие обращения, которых ещё нет в текущей воронке. Иначе одних покупателей посчитают дважды. Если нет истории, подтверждающей поток и долю оплат, покажите несколько вариантов с разными исходными числами. Выбирать самый приятный из них как единственный прогноз рано.
Как рассчитать прогноз продаж по воронке?
Умножьте каждый ещё не полученный платёж на вероятность его поступления до выбранной даты, сложите результаты и прибавьте факт с начала периода. Ожидаемые возвраты вычтите отдельно. Вероятности берите из сопоставимой истории, а не назначайте этапам для красоты.
Например, вы восстанавливаете положение дел на 10-е число прошлых месяцев. На нужном этапе находились 20 похожих сделок; 12 из них принесли предусмотренный платёж до конца своего месяца. Доля оплат в срок — 12 ÷ 20 = 60%. Остальные восемь остаются в расчёте исходной группы, даже если заплатили позже или ушли без покупки.
Сравнивайте сделки с похожей длительностью нахождения на этапе и условиями оплаты. Тендер с несколькими согласованиями и повторный заказ постоянного покупателя требуют разных групп. Двадцать сделок в расчёте выше показывают арифметику; это не универсально достаточный объём истории. При редких продажах результат сильно зависит от каждой сделки, поэтому рядом нужны варианты исхода по крупным заказам.
Посчитаем месяц на круглых числах. Допустим, уже получено 2 млн ₽, возвратов не ожидается, а по оставшимся платежам ваши данные дают следующие оценки:
| Платежи | Ещё ожидается | Вероятность оплаты в этом месяце | Вклад в прогноз |
|---|---|---|---|
| По сделкам с согласованными условиями | 2 млн ₽ | 60% | 1,2 млн ₽ |
| По сделкам на обсуждении предложения | 3 млн ₽ | 20% | 0,6 млн ₽ |
| По одному крупному заказу | 1 млн ₽ | 90% | 0,9 млн ₽ |
Будущие поступления: 1,2 + 0,6 + 0,9 = 2,7 млн ₽. Прогноз всего месяца: 2 + 2,7 = 4,7 млн ₽. Сумма открытых платежей — 6 млн ₽ — сама по себе не даёт основания ждать все 6 млн.
В таблице вероятность относится к получению указанного платежа целиком. Если покупатель согласовал оплату частями, сначала разделите сумму по срокам. Простое уменьшение процента у всей сделки скроет, какая именно часть денег должна прийти.
Почему вероятность сделки не равна вероятности оплаты?
Вероятность сделки отвечает на вопрос, состоится ли покупка. Для месячного прогноза требуется другое: успеет ли конкретный платёж поступить до конца месяца. Даже согласный купить клиент проходит согласование, оформление и оплату.
Посчитайте оставшийся путь по подтверждённым срокам. Например, при последовательном выполнении согласование занимает три рабочих дня, подготовка к отгрузке — пять, оплата после готовности — ещё два. Получается десять рабочих дней. Если до конца месяца осталось семь, прежняя дата денег не помещается в этот порядок. Высокая вероятность покупки не сокращает три недостающих дня.
Сокращение срока должно опираться на изменение условий: этапы пойдут одновременно, покупатель внесёт аванс, товар уже готов. Намерение менеджера ускориться таким основанием не служит. Как находить подобные задержки до срыва месячной цели, разобрано в статье «План продаж: как заметить срыв до середины месяца».
Для квартала считайте месяцы отдельно. Перенос оплаты с ноября на декабрь сохранит квартальную сумму, но ноябрьские обязательства останутся в ноябре. Одна цифра за квартал эту проблему прячет.
Как учесть крупные сделки и общий риск?
Крупный платёж нужно показывать собственнику отдельными вариантами: придёт в срок или задержится. Средний ожидаемый вклад сделки не означает, что покупатель перечислит ровно эту сумму.
В таблице заказ на 1 млн ₽ дал прогнозу 900 тысяч. Но если платёж неделимый, покупатель перечислит миллион либо не перечислит его в этом месяце. При прежней оценке остальных сделок итог без этого платежа составит 3,8 млн ₽, с ним — 4,8 млн ₽. Это два варианта по одному заказу; нижняя сумма тоже не гарантирована, поскольку другие сделки ещё открыты.
Вот что мне нужно видеть рядом с итогом: какие ожидаемые деньги исчезнут одновременно при одной задержке. Три разных клиента ждут одну партию товара — задержка партии сдвинет все три оплаты. Усреднение по клиентам сохранит среднюю оценку, но скроет размер общего провала.
Поэтому осторожный вариант прогноза собирают через конкретные события: задержалась партия, перенеслось решение крупного покупателя, не пришёл повторный заказ. Произвольное «минус 20% на всякий случай» не объясняет, при каких условиях денег станет меньше и что с этим делать.
Как проверить точность прогноза продаж?
Сохраните прогноз на определённую дату и сравните его с фактическими поступлениями после завершения месяца. Для оценки метода сопоставляйте прогнозы с одинаковым запасом времени: например, сделанные 10-го числа каждого месяца.
Возьмите разницу между прогнозом и фактом по модулю, разделите на факт и умножьте на 100%. Например, ожидали 4,7 млн ₽, получили 4,1 млн: ошибка — 600 тысяч ₽, или около 14,6%. При нулевом факте процент не считается — остаётся отклонение в рублях. Универсальной допустимой ошибки нет: собственнику важна сумма, из-за которой придётся менять принятое решение.
Кроме размера ошибки смотрите её направление. Постоянное завышение требует пересмотра оснований расчёта. Чередование завышения и занижения требует разбора разброса; взаимное погашение отклонений за квартал не делает месячные прогнозы точными.
Причину каждого крупного отклонения отнесите к сумме, сроку или самой покупке. Покупатель заплатил меньше, заплатил позже или отказался — это разные ошибки с разными исправлениями. Старую версию расчёта сохраняйте: если её перезаписывать, после завершения месяца сравнивать будет нечего.
Как наладить прогноз без ручного пересчёта собственником?
Назначьте одного ответственного за итоговую сумму, согласуйте правила с учётом денег и установите момент обновления. Руководитель отдела отвечает за ожидания по сделкам; сотрудник, ведущий платежи, подтверждает полученное. Собственник получает итог и существенные изменения, а не несколько конкурирующих таблиц.
На первом запуске достаточно одного месяца и действующей воронки. Затем добавляются будущий поток и более длинный горизонт. До автоматизации расчёта должны сходиться платежи, исчезнуть повторный учёт авансов и появиться сохранённая версия прогноза. Иначе новая программа просто быстрее сложит прежние ошибки.
Рабочую сумму обновляют в установленный день недели и при событии, которое меняет решение по деньгам. В отчёте остаются факт, ожидание до конца месяца, крупные зависимости и объяснение изменения. Если этот разбор каждый раз делает владелец, он по-прежнему выполняет работу главного РОПа. В RENTROP управление продажами под ключ означает передачу ежедневного ведения отдела команде, чтобы собственнику не приходилось самому собирать положение дел по продавцам.
Требование дать одну цифру понятно: по ней проще решать. Но 4,7 млн ₽ со сведением о платеже, от которого зависит почти миллион, полезнее тех же 4,7 млн без пояснений. В первом случае собственник понимает цену задержки до того, как примет обязательства. Во втором ему остаётся верить руководителю на слово.